
Internationales Steuerrecht
13 Beiträge im Lexokon.
Grenzüberschreitende Rentenbesteuerung: DBA, Steuerpflicht & was Rentner wissen müssen
Rente aus dem Ausland: Wie Doppelbesteuerungsabkommen wirken, welche Renten wo versteuert werden und was der Progressionsvorbehalt bedeutet.
Die EU-Unshell-Richtlinie (Briefkastenfirma)
Die EU-Unshell-Richtlinie soll Steuervermeidung über Briefkastenfirmen stoppen – mit strengeren Anforderungen an Transparenz und wirtschaftliche Substanz.
Grundlagen des Außensteuerrechts
Außensteuergesetz (AStG), Wegzugs- und Hinzurechnungsbesteuerung
Funktionsverlagerung im Außensteuerrecht
Bewertung von Funktionsverlagerungen im Außensteuerrecht anhand von Fallbeispielen
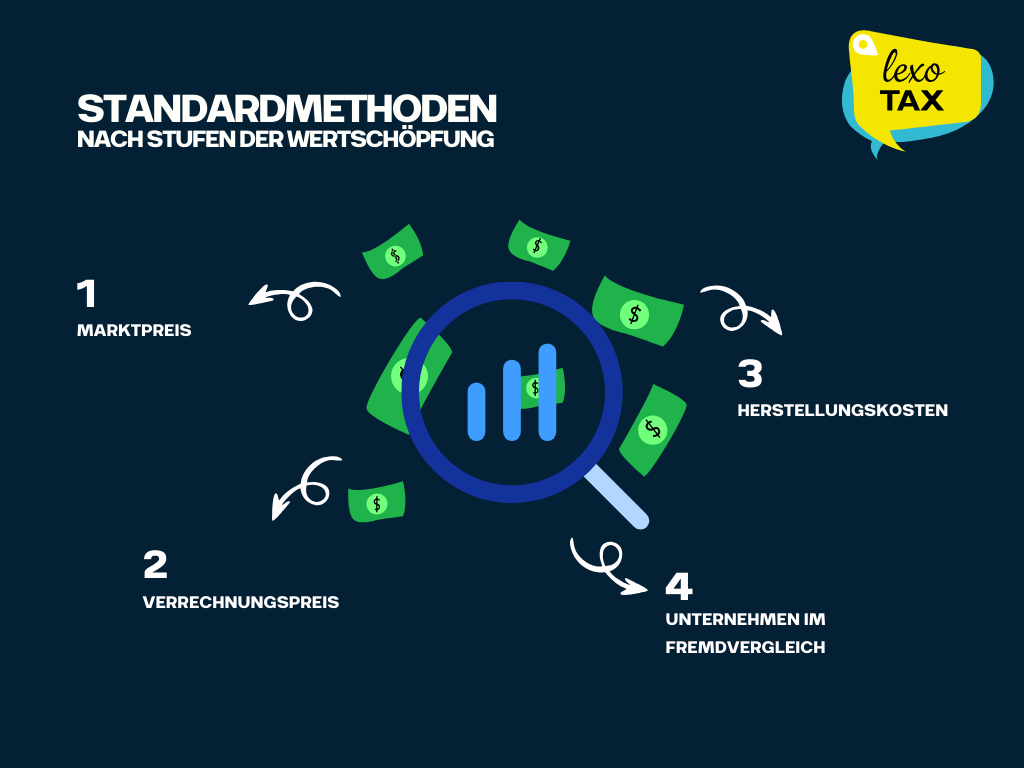
Verrechnungspreise im internationalen Steuerrecht
Einführung zu Verrechnungspreisen, inkl. Methoden, steuerlichen Risiken und Fallbeispielen. Die optimale Steuerplanung in internationalen Konzernen.
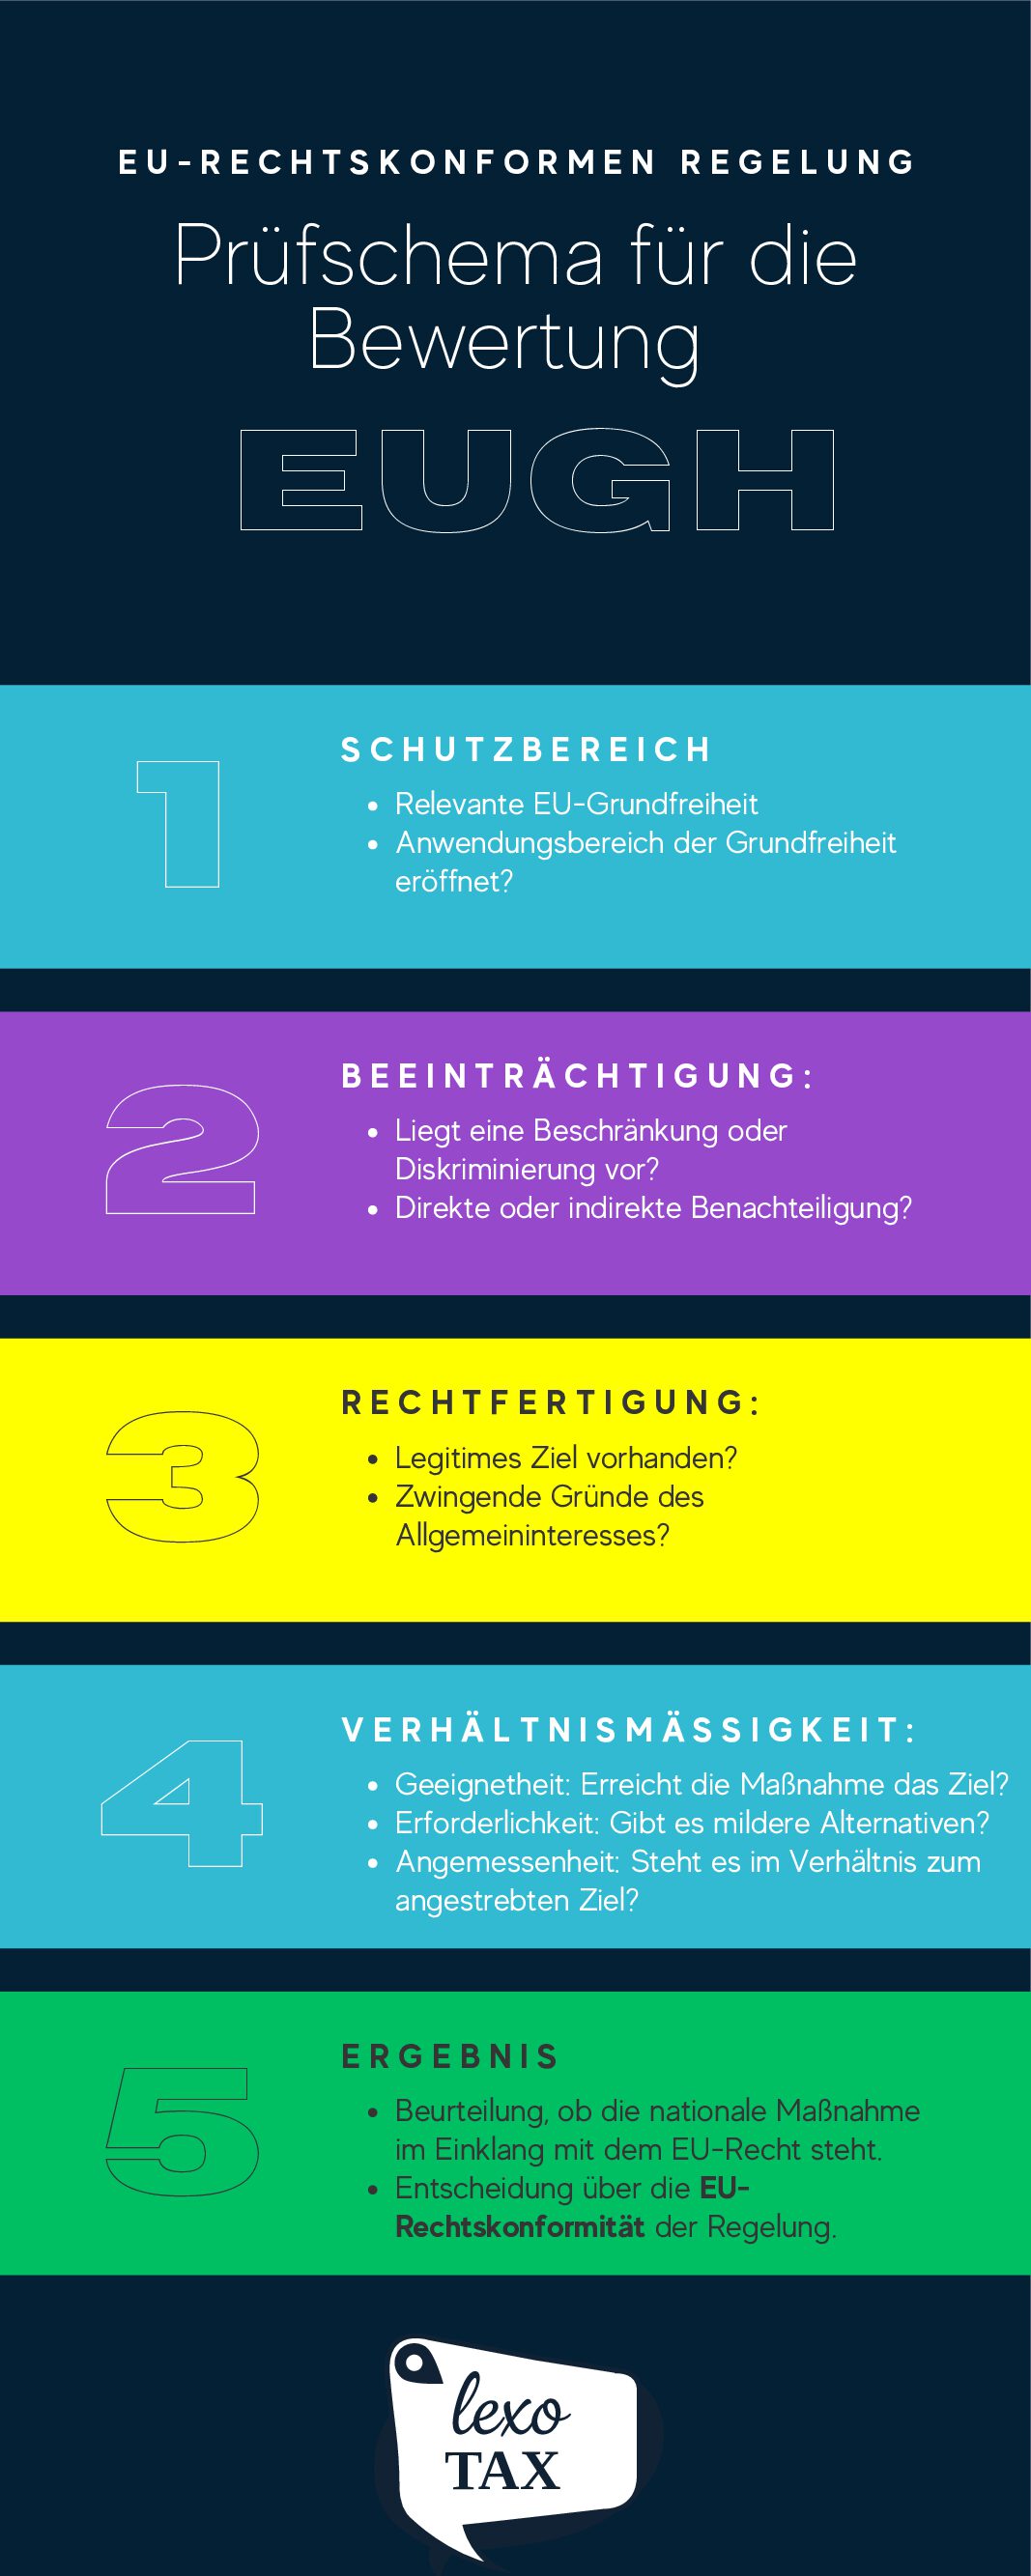
EuGH-Urteil Avoir fiscal
Anwendung der EU-Grundfreiheiten im Bereich der direkten Steuern - das EuGH-Grundsatzurteil in der Rechtssache Avoir fiscal (1986)
Supranationalität und geltungserhaltende Reduktion
Supranationalität in der EU vs. nationalstaatlichen Souveränität. Die geltungserhaltende Reduktion zur Vereinbarkeit.
Fall De Lasteyrie du Saillant (C-9/02)
Vereinbarkeit der Wegzugsbesteuerung mit der Niederlassungsfreiheit. Sofortige Besteuerung der stillen Reserven unverhältnismäßig.
Der Begriff der „Niederlassung“ im Europarecht
„Niederlassung“ im Europarecht umfasst das Recht auf wirtschaftliche Tätigkeiten in einem anderen EU-Staat definiert durch EuGH-Rechtsprechung
Base Erosion and Profit Shifting (BEPS): Ein internationales Phänomen
Base Erosion and Profit Shifting (BEPS) beschreibt Strategien zur Steuervermeidung durch Gewinnverlagerung in Niedrigsteuergebiete. Mehr erfahren zu ATAD, DAC 6
Fall Cadbury Schweppes (C-196/04)
Cadbury Schweppes Fall, C-196/04, EuGH zu Hinzurechnungsbesteuerung, Niederlassungsfreiheit, § 8 Abs. 2 AStG, wirtschaftliche Tätigkeit, Steuerrecht.
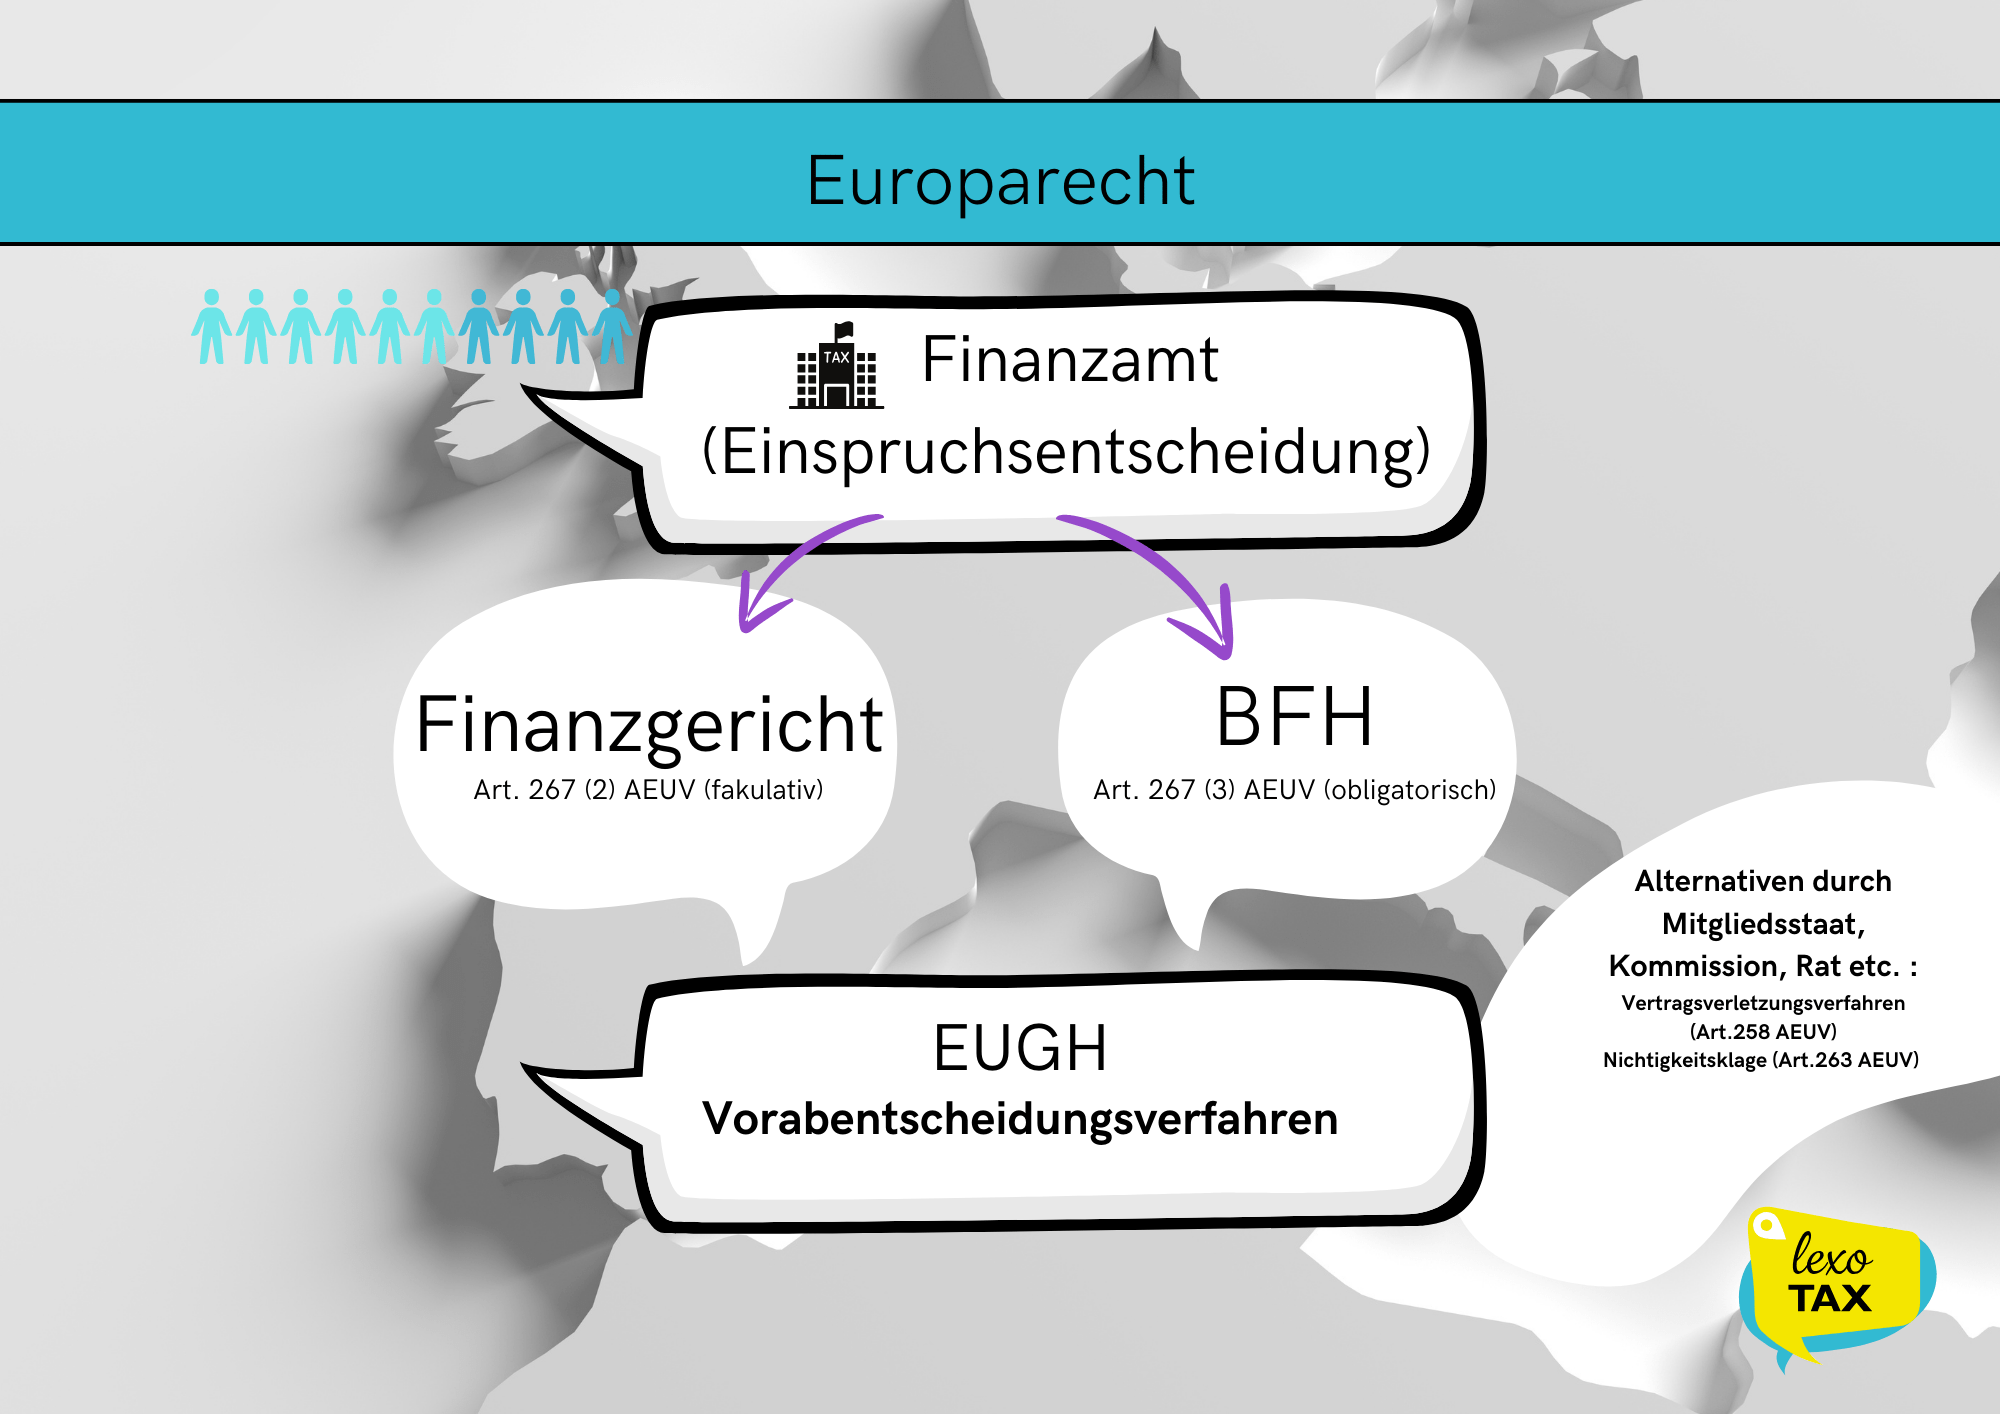
Der finanzgerichtliche Verfahrensweg bei europarechtlich entscheidungserheblichen Rechtsfragen mit Grundsatzurteilen
Finanzgerichtliche Verfahren bei europarechtlichen Steuerfragen ermöglichen Vorabentscheidungen beim EuGH und sichern die einheitliche Anwendung des EU-Rechts
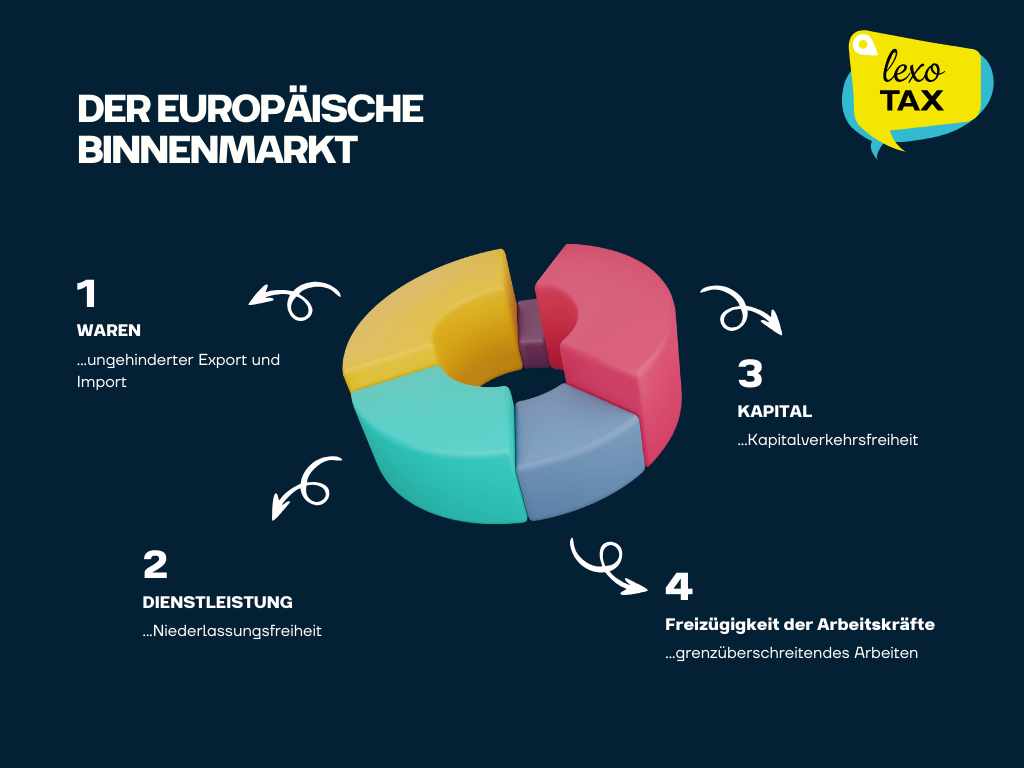
Bedeutung des Binnenmarkts
Der EU-Binnenmarkt seit 1993: Wie steuerliche Richtlinien Grenzen abbauten, Konzerne internationalisierten und was das für Steuerpflichtige bedeutet.